
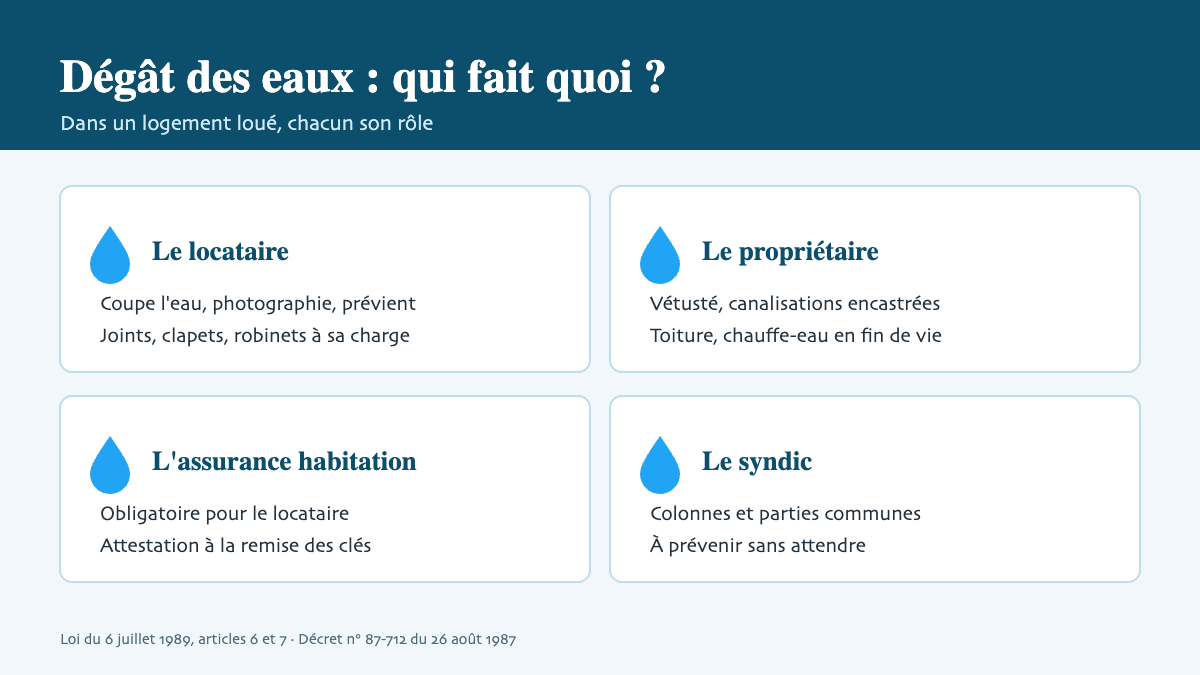
Un joint qui lâche sous l’évier, un ballon d’eau chaude qui fuit, une infiltration venue de l’appartement du dessus : dans un logement loué, un dégât des eaux pose immédiatement deux questions. Comment limiter les dégâts, et qui va payer ? Les réponses tiennent en quelques règles de la loi du 6 juillet 1989, à condition de les appliquer dans le bon ordre.
Premier réflexe : arrêter l’eau et prévenir
Avant toute discussion sur les responsabilités, il faut couper l’arrivée d’eau, mettre à l’abri ce qui peut l’être et, si l’eau touche une installation électrique, couper le courant au tableau. Viennent ensuite les photos datées des dégâts, puis l’information rapide du propriétaire, et de l’assureur dans le délai prévu par le contrat. Si la fuite provient d’un voisin ou des parties communes, le voisin concerné et le syndic doivent aussi être prévenus sans attendre.
Ce qui relève du locataire
Le locataire répond des dégradations et des pertes qui surviennent pendant le bail dans les pièces dont il a la jouissance exclusive, sauf s’il prouve qu’elles résultent d’un cas de force majeure, d’une faute du propriétaire ou du fait d’un tiers qu’il n’a pas fait entrer dans le logement. Il prend aussi en charge l’entretien courant et les menues réparations : remplacer les joints, les clapets et les colliers des canalisations, entretenir les robinets, déboucher les canalisations du logement. Un joint usé qu’on a laissé fuir relève donc de lui.
Ce qui reste au propriétaire
En revanche, les réparations dues à la vétusté, à une malfaçon, à un vice de construction, à un cas fortuit ou à la force majeure ne pèsent pas sur le locataire. Une canalisation encastrée qui cède avec l’âge, une toiture qui laisse passer l’eau ou un chauffe-eau en fin de vie relèvent du propriétaire. La loi lui impose d’entretenir le logement en état de servir à l’usage prévu par le bail et d’y faire toutes les réparations autres que locatives. C’est pourquoi un signalement rapide compte autant : un locataire qui laisse s’aggraver un problème qu’il connaissait sans prévenir peut se le voir reprocher.
L’assurance habitation, une obligation du locataire
Le locataire doit s’assurer contre les risques dont il répond en sa qualité de locataire, et en justifier à la remise des clés, puis chaque année à la demande du propriétaire, en remettant une attestation de son assureur. C’est cette assurance qui joue en premier lieu lorsqu’un dégât des eaux engage sa responsabilité.
S’il n’est pas assuré, le propriétaire dispose de deux leviers. Si le bail contient une clause de résiliation pour défaut d’assurance, celle-ci ne produit effet qu’un mois après un commandement resté sans effet. Il peut aussi, après une mise en demeure restée sans réponse pendant un mois, souscrire lui-même une assurance pour le compte du locataire, limitée à la responsabilité locative ; la prime est alors récupérée par douzième avec chaque loyer et figure sur l’avis d’échéance et la quittance. Les étapes à suivre sont détaillées dans ce que peut faire un propriétaire face à un locataire sans assurance habitation.
En copropriété
Lorsque l’eau vient d’une colonne commune, d’une toiture ou d’une autre partie commune, le syndic est l’interlocuteur. Le locataire n’a pas à organiser lui-même les réparations de l’immeuble : il prévient son propriétaire, qui fait le lien avec le syndic et avec son propre assureur.
Les documents à rassembler
- l’attestation d’assurance habitation en cours de validité ;
- les photos datées des dégâts et de leur origine ;
- le constat amiable de dégât des eaux lorsqu’un voisin est concerné ;
- les courriers ou courriels échangés avec le propriétaire et le syndic ;
- les devis et factures de réparation.
Retrouver l’origine de la fuite avant de désigner un responsable
Avant d’écrire à l’assureur ou au propriétaire, il est utile de savoir d’où vient l’eau. Fermez tous les robinets du logement, relevez le compteur, attendez une heure sans tirer d’eau, puis regardez à nouveau. Un compteur qui tourne signale une fuite dans les parties privatives. S’il reste immobile, l’infiltration vient probablement d’un logement voisin, des colonnes communes ou d’une toiture.
Pour une fuite au plafond, notez l’emplacement exact, l’heure et l’évolution de l’auréole. Si le logement du dessus est occupé, demandez à son occupant de couper son arrivée d’eau quelques minutes pour vérifier si l’écoulement cesse. Cette vérification ne remplace pas l’expertise, mais elle aide à orienter le constat et évite d’accuser le mauvais logement.
En cas de doute, mieux vaut faire appel à un plombier pour un test de mise en pression, sans percer ni casser avant l’accord du propriétaire. Conservez le rapport d’intervention : il précise l’origine probable et devient une pièce utile si les responsabilités sont discutées. Un diagnostic clair accélère l’indemnisation et limite les travaux inutiles.
Après le sinistre
Une fois l’eau arrêtée et les travaux faits, mieux vaut garder la trace de chaque étape : courriers, déclarations de sinistre, factures, photos avant et après. Au départ du locataire, l’état des lieux de sortie dira si des dégâts restent à sa charge ; seules les sommes justifiées peuvent alors être retenues sur le dépôt de garantie. Un dégât des eaux bien géré, c’est souvent une affaire réglée en quelques semaines, sans contentieux.
Articles similaires
- Propriétaire d’un grand terrain non constructible : comment le rentabiliser en pensant à l’environnement ?
- 3 astuces pour optimiser votre consommation d’énergie
- Installer une climatisation à Nice : une solution adaptée à un climat méditerranéen